Domain waermepumpenmonteur.de kaufen?
Wir ziehen mit dem Projekt
waermepumpenmonteur.de um.
Sind Sie am Kauf der Domain
waermepumpenmonteur.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain waermepumpenmonteur.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
ZOTERNEN 19102-pm5-a00, Hohe Flexibilität, Schnelle Installation, Energieeinsparung Bei Verwendung In InnenräumenEigenschaften: 1. Hergestellt aus hochwertigem ABS für maximale Haltbarkeit. 2. Entspricht den Original-Werksvorgaben, hohe Zuverlässigkeit. 3. Einfache Installation, direkter Ersatz für das alte oder defekte Teil. 4. Passend für Accord 1997–2012. 5. Ersatz-OE-Nummer (Referenz): 19102-PM5-A00. Spezifikationen: Eigenschaften: Hergestellt aus hochwertigem ABS für maximale Haltbarkeit. Entspricht den Original-Werksvorgaben, hohe Zuverlässigkeit. Einfache Installation, direkter Ersatz für das alte oder defekte Teil. Ersatz-OE-Nummer (Referenz): 19102-PM5-A00. Passend für Accord 1997–2012. Spezifikationen: Zustand: 100 % neu Material: ABS Farbe: Weiß OE: 19102-PM5-A00 Passend für: Accord 1997–2012 Paketgewicht: ca. 12 g / 0,4 oz Packungsinhalt: 1 * Kühlmittel-Ausgleichsbehälterdeckel Hinweis: 1. Bitte prüfen Sie vor der Bestellung die Kompatibilität, um sicherzustellen, dass dieser Artikel perfekt passt.26,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
E-MTB Wartung, Pflege & Reparatur | Buch | DELIUS KLASINGE-MTB Wartung, Pflege & Reparatur | Buch | DELIUS KLASING – Werkstattwissen für Dein E-Mountainbike Am E-Mountainbike treffen klassische Fahrradmechanik, elektrischer Antrieb und Akku aufeinander. ‚E-MTB Wartung, Pflege & Reparatur‘ erklärt diese Themen anhand von Werkstatt-Basics, Wartungsplänen und bebilderten Arbeitsabläufen. Jochen Donner und Daniel Simon richten sich dabei sowohl an Einsteiger als auch an Mountainbiker, die ihr technisches Wissen vertiefen möchten. Highlights Schritt-für-Schritt-Darstellungen für Wartung und Pflege. Werkstatt-Grundlagen und Wartungspläne. Themen von Akku und Antrieb bis zu Schaltung, Bremsen und Fahrwerk. Mit 411 Fotos zur Veranschaulichung. R2BIKE CHECK Wenn Dein Rad einen Motor hat, reicht ein ausschließlich auf unmotorisierte Fahrräder zugeschnittenes Handbuch nicht für jedes Thema. Dieses Buch legt den Schwerpunkt auf das E-MTB und verbindet die mechanischen Grundlagen mit Akku- und Antriebswissen. Es handelt sich um die dritte Auflage von 2021, nicht um eine Dokumentation aller später erschienenen Systeme. technische Daten: Autor: Jochen Donner und Daniel Simon Inhalt: Funktion, Einstellung, Pflege, Instandsetzung (411 Fotos) Auflage: 3. Auflage 2021 Sprache: Deutsch Seiten: 144 Format: 166 x 241 mm Druck: mehrfarbig Gewicht Gewicht laut Hersteller: k.A. Gewicht selbst gewogen: 411g Lieferumfang 1x Buch22,90 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
EJ.LIFE Rotkupfer, Saubere Verarbeitung, Schnelle Installation, Hohe Energieeffizienz Für Den AußenbereichMerkmale: 1. Die Zwischenverbinder bestehen aus hochleitfähigem Rotkupfer. 2. Sieben verschiedene Kupfer-Verbindungsrohre von 2,2 mm bis 6,5 mm Durchmesser ermöglichen den Anschluss unterschiedlicher Kabel. 3. Die Verbindungsrohre sind in einem praktischen, tragbaren und leicht zugänglichen Gehäuse untergebracht. 4. Die Rohre sind robust und stabil und eignen sich ideal zum Verbinden von Elektrokabeln. 5. Das kompakte und praktische Runddesign sorgt für zusätzliche Stabilität. Spezifikationen: Merkmale: Die Zwischenverbinder bestehen aus hochleitfähigem Rotkupfer. Sieben verschiedene Kupfer-Verbindungsrohre von 2,2 mm bis 6,5 mm Durchmesser ermöglichen den Anschluss unterschiedlicher Kabel. Die Verbindungsrohre sind in einem praktischen, tragbaren und leicht zugänglichen Gehäuse untergebracht. Das kompakte und praktische Runddesign sorgt für zusätzliche Stabilität. Diese Rohre sind fest und stabil und eignen sich zum Verbinden von elektrischen Kabeln. Spezifikation: Material: Kupfer Anwendung: Elektrisches Kabel Anschlusstyp: AC/DC Größe: 2,2 x 12 mm (pro Quadratzentimeter) 2,5 x 12 mm (pro Quadratzentimeter) 3 x 12 mm (pro Quadratzentimeter) 3,5 x 12 mm (pro Quadratzentimeter) 4,5 x 12 mm (pro Quadratzentimeter) 5,5 x 12 mm (pro Quadratzentimeter) 6,5 x 12 mm (pro Quadratzentimeter) Lieferumfang: 250 x Kupfer-Verbindungsrohr32,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **


Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
LEDE Handgeführte Werkbank Aus Kupferrohr Für Die Installation, Wartung Und Reparatur Von KlimaanlagenWillkommen in unserem Shop! Dieses einfache, aber effektive Handwerkzeug ist leicht zu bedienen und ermöglicht das Aufweiten von Kupferrohren mit einem Durchmesser von 4 bis 22 mm. Dank des Scharniers, das ein Schwingen des Griffs verhindert, ist ein stabiles Arbeiten gewährleistet. Hergestellt aus einer robusten Kupferlegierung in Industriequalität, ist es stark, stabil und langlebig. Leicht und handlich, mit ergonomischem Design. Es eignet sich ideal für die Wartung von Kühlschränken, Klimaanlagen, Gefrierschränken und anderen Kühlgeräten. Lieferumfang: 1 x Rohraufweiter. Spezifikationen: Zustand: 100 % neu; Produkttyp: Rohraufweiter; Material: Kupferlegierung; Farbe: Wie abgebildet; Größe: ca. 15,5 x 15,5 cm; Gewicht: ca. 394 g; Anwendung: Reparatur von Klimaanlagenrohren. Bitte beachten Sie, dass neue und ältere Modelle dieses Produkts nach dem Zufallsprinzip versendet werden. Aufgrund manueller Messung kann es zu Abweichungen von 2,5 bis 5 cm kommen. Die Farben können je nach Monitor leicht abweichen.38,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
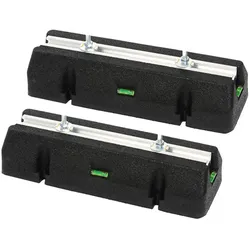
Bodenkonsole für Klimaanlage & WärmepumpeDämpfungssockel für Klimaanlagen und WärmepumpenMaße: 50x13x6cmBelastbarkeit: max. 420kgWetterfest: Das Gummi-Material ist UV-beständig und langlebig. Temperaturbereich von -40 bis 80 °C.Lieferumfang:- 2x Dämpfungssockel- 4x Mutter- 4x Unterlegscheibe- 4x Schraube59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ZOTERNEN 19102-pm5-a00, Hohe Flexibilität, Schnelle Installation, Energieeinsparung Bei Verwendung In InnenräumenEigenschaften: 1. Hergestellt aus hochwertigem ABS für maximale Haltbarkeit. 2. Entspricht den Original-Werksvorgaben, hohe Zuverlässigkeit. 3. Einfache Installation, direkter Ersatz für das alte oder defekte Teil. 4. Passend für Accord 1997–2012. 5. Ersatz-OE-Nummer (Referenz): 19102-PM5-A00. Spezifikationen: Eigenschaften: Hergestellt aus hochwertigem ABS für maximale Haltbarkeit. Entspricht den Original-Werksvorgaben, hohe Zuverlässigkeit. Einfache Installation, direkter Ersatz für das alte oder defekte Teil. Ersatz-OE-Nummer (Referenz): 19102-PM5-A00. Passend für Accord 1997–2012. Spezifikationen: Zustand: 100 % neu Material: ABS Farbe: Weiß OE: 19102-PM5-A00 Passend für: Accord 1997–2012 Paketgewicht: ca. 12 g / 0,4 oz Packungsinhalt: 1 * Kühlmittel-Ausgleichsbehälterdeckel Hinweis: 1. Bitte prüfen Sie vor der Bestellung die Kompatibilität, um sicherzustellen, dass dieser Artikel perfekt passt.26,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
E-MTB Wartung, Pflege & Reparatur | Buch | DELIUS KLASINGE-MTB Wartung, Pflege & Reparatur | Buch | DELIUS KLASING – Werkstattwissen für Dein E-Mountainbike Am E-Mountainbike treffen klassische Fahrradmechanik, elektrischer Antrieb und Akku aufeinander. ‚E-MTB Wartung, Pflege & Reparatur‘ erklärt diese Themen anhand von Werkstatt-Basics, Wartungsplänen und bebilderten Arbeitsabläufen. Jochen Donner und Daniel Simon richten sich dabei sowohl an Einsteiger als auch an Mountainbiker, die ihr technisches Wissen vertiefen möchten. Highlights Schritt-für-Schritt-Darstellungen für Wartung und Pflege. Werkstatt-Grundlagen und Wartungspläne. Themen von Akku und Antrieb bis zu Schaltung, Bremsen und Fahrwerk. Mit 411 Fotos zur Veranschaulichung. R2BIKE CHECK Wenn Dein Rad einen Motor hat, reicht ein ausschließlich auf unmotorisierte Fahrräder zugeschnittenes Handbuch nicht für jedes Thema. Dieses Buch legt den Schwerpunkt auf das E-MTB und verbindet die mechanischen Grundlagen mit Akku- und Antriebswissen. Es handelt sich um die dritte Auflage von 2021, nicht um eine Dokumentation aller später erschienenen Systeme. technische Daten: Autor: Jochen Donner und Daniel Simon Inhalt: Funktion, Einstellung, Pflege, Instandsetzung (411 Fotos) Auflage: 3. Auflage 2021 Sprache: Deutsch Seiten: 144 Format: 166 x 241 mm Druck: mehrfarbig Gewicht Gewicht laut Hersteller: k.A. Gewicht selbst gewogen: 411g Lieferumfang 1x Buch22,90 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
EJ.LIFE Rotkupfer, Saubere Verarbeitung, Schnelle Installation, Hohe Energieeffizienz Für Den AußenbereichMerkmale: 1. Die Zwischenverbinder bestehen aus hochleitfähigem Rotkupfer. 2. Sieben verschiedene Kupfer-Verbindungsrohre von 2,2 mm bis 6,5 mm Durchmesser ermöglichen den Anschluss unterschiedlicher Kabel. 3. Die Verbindungsrohre sind in einem praktischen, tragbaren und leicht zugänglichen Gehäuse untergebracht. 4. Die Rohre sind robust und stabil und eignen sich ideal zum Verbinden von Elektrokabeln. 5. Das kompakte und praktische Runddesign sorgt für zusätzliche Stabilität. Spezifikationen: Merkmale: Die Zwischenverbinder bestehen aus hochleitfähigem Rotkupfer. Sieben verschiedene Kupfer-Verbindungsrohre von 2,2 mm bis 6,5 mm Durchmesser ermöglichen den Anschluss unterschiedlicher Kabel. Die Verbindungsrohre sind in einem praktischen, tragbaren und leicht zugänglichen Gehäuse untergebracht. Das kompakte und praktische Runddesign sorgt für zusätzliche Stabilität. Diese Rohre sind fest und stabil und eignen sich zum Verbinden von elektrischen Kabeln. Spezifikation: Material: Kupfer Anwendung: Elektrisches Kabel Anschlusstyp: AC/DC Größe: 2,2 x 12 mm (pro Quadratzentimeter) 2,5 x 12 mm (pro Quadratzentimeter) 3 x 12 mm (pro Quadratzentimeter) 3,5 x 12 mm (pro Quadratzentimeter) 4,5 x 12 mm (pro Quadratzentimeter) 5,5 x 12 mm (pro Quadratzentimeter) 6,5 x 12 mm (pro Quadratzentimeter) Lieferumfang: 250 x Kupfer-Verbindungsrohr32,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Austria Email Luft-wasser-wärmepumpe Heizung Lwp Ai 8 KwAustria Email Wärmepumpe LWP AI 8 Ausführung Split Luft-Wasser-Wärmepumpe für Heizen, Warmwasserbereitung und Kühlen im monoenergetischen Betrieb Bis zu 3/4 der Heizenergie werden der Umgebungsluft entnommen Mit dem Einsatz des Koaxialwärmetauschers kann ein Einfrieren des Kondensators während des Abtaubetriebes ausgeschlossen werden Geringe Montagekosten - im Vergleich zu anderen Wärmepumpensystemen Vorlauftemperatur von 55°C Nutzung des selbst erzeugten Solarstromes möglich Bivalenter Betrieb (Öl, Gas, Solar, Biomasse) Installations- und anwenderfreundliche Ausführung Sehr hoher Vorfertigungsgrad Geringer Platzbedarf Web-Einbindung 3 Jahre Vollgarantie, sowie 5 Jahre auf den Verdichter Ausseneinheit: Neues Kältemittel R32 / geringere Füllmenge Full Inverter Regelung Geringer Schallpegel - Erreicht die gesetzlichen Vorgaben, unter 35 dB in 3m Entfernung - in Verbindung mit einer Austria Email Schallschutzhaube Inneneinheit: Neue Benutzeroberfläche Navisystem 400S, Steuerung über App Cozy Touch möglich Patentierter Koaxialwärmetauscher Hocheffiziente Umwälzpumpe Außentemperaturgeführte Regelung Sicherheitseinrichtungen: Expansionsgefäß, Überdruckventil, Manometer Technische Daten: Heizleistung kW (werksseitig) 4,5 Kältemittel R32 Vorlauftemperatur (°C) max. 55°C Außentemperatur (°C) bis -20°C Technische Daten: Nennleistung Heizen 7,5 kW / Kühlen Leistungszahl bei A+7/W35 2,3kW COPd 6,32 Leistungszahl bei A+2/W35 3,5kW COPd 4,35 Leistungszahl bei A-7W35 5,8kW COPd 2,70 Vorlauftemperaturen bis max. 55°C Arbeitsbereich Heizen bis - 20°C - +38°C Außentemperatur Arbeitsbereich Kühlbetrieb +6°C - +43°C Außentemperatur ERP Leistungsklassenangaben (mittleres Klima) Heizung Wassertemperatur W35 A+++ Nominale Heizleistung Prated (kW) 7 Nominale Energieeffizienz inkl. Außenfühler (mitgeliefert) etas 179 Nominale Energieeffizienz mit Raumthermostat, optional etas 181 Jahresenergieverbrauch Qhe (kWh) 2982 Trinkwarmwasserproduktion Entnahmeprofil L Energieklasse A+ Energieeffizienz (%) 130 Jahresenergieverbrauch AEC (kWh) 793 Tagesstromverbrauch Qelec (kWh) 3.75 Schallleistung in 5 m (Außeneinheit) (dB(A)) 38 Maße: Außeneinheit (mm) H*B*T: 716 * 907* 349 Betriebsgewicht Außeneinheit (kg) 42 Inneneinheit (mm) H*B*T: 847 * 448 * 447 Leergewicht (kg) 45 Betriebsgewicht Inneneinheit (kg) 61 Kältemittel R32 Füllmenge (werkseitig) (gr) 10208995,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.